[9/25] 미국 증시 마감 시황(9/24 목) — 호르무즈 타결 기대에 낙폭 축소, 메타·오라클 엇갈린 AI인프라
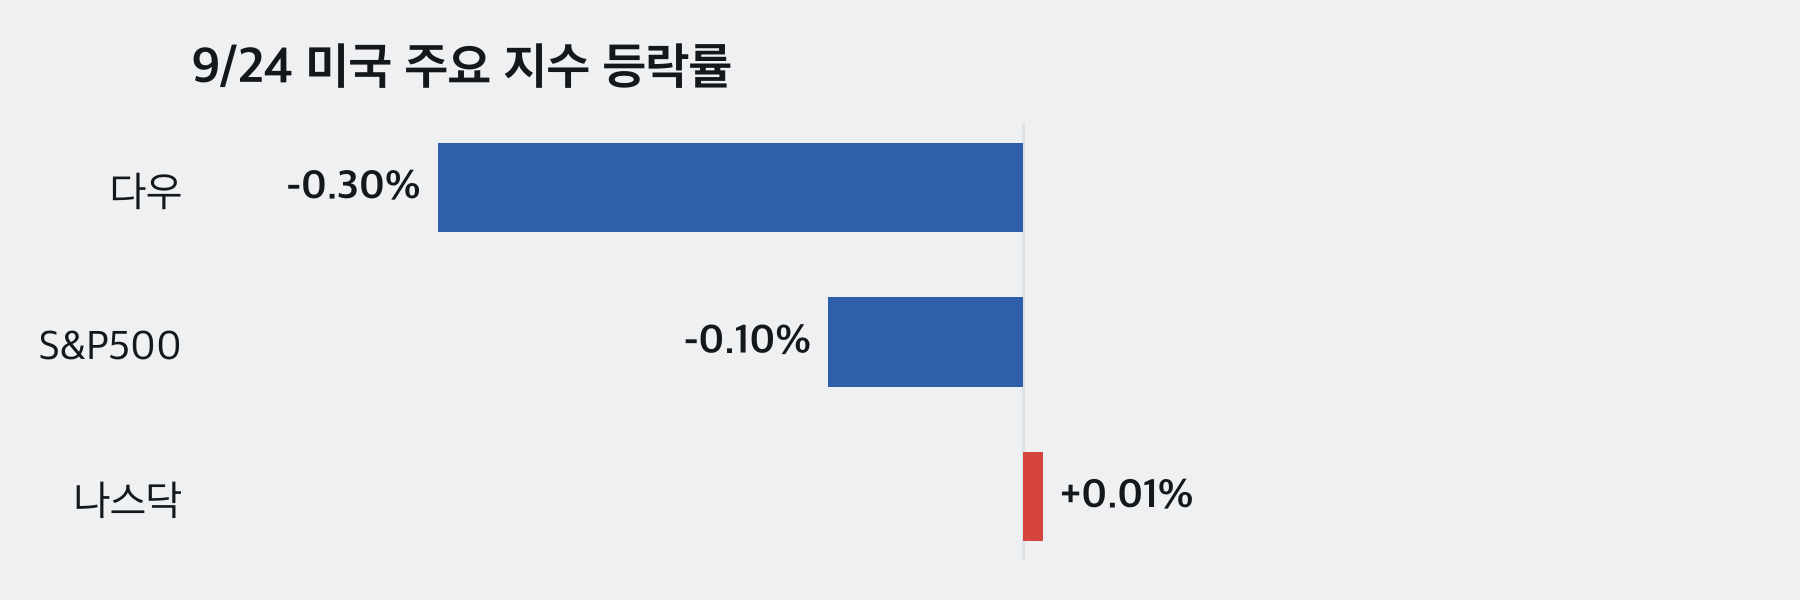
9월 24일(목, 현지시간) 뉴욕증시는 다우 -0.3%, S&P500 -0.1%, 나스닥은 사실상 보합(+0.01%)으로 장을 마쳤습니다. 국채금리는 10년물이 장중 5.15%까지 올랐다가 5.1%대로 내려오며 2007년 이후 최고 수준을 이어갔고, 브렌트유는 배럴당 100달러 선을 회복(+2.1%)했습니다. 장중 한때 낙폭이 더 컸지만, 미국과 이란이 호르무즈해협을 단계적으로 재개하는 방안을 논의 중이라는 소식이 전해지며 오후 들어 낙폭을 상당 부분 되돌렸습니다.
국채금리·연준 — 여전한 고공행진
10년물 국채금리는 이날도 5%대 후반을 넘나들며 2007년 이후 최고 수준을 벗어나지 못했고, 일부 매체는 30년물 금리도 2004년 이후 최고치를 기록했다고 전했습니다. 지난주 25bp 인상을 단행한 연준 인사들이 잇따라 추가 긴축 필요성을 언급하면서, 시장이 반영하는 10월 추가 인상 확률은 전날 55%에서 이날 70%까지 뛰었습니다. 금리 인상 사이클이 끝나지 않았다는 인식이 굳어지는 모습입니다.
지정학·유가 — 호르무즈 타결 기대감
중동發 공급 우려의 핵심이었던 호르무즈해협을 둘러싸고, 미국과 이란이 단계적 재개 방안을 논의하고 있다는 보도가 나오면서 장중 투자심리가 개선됐습니다. 다만 유가 자체는 이날도 상승 마감해, 협상이 실제 타결로 이어지기 전까지는 공급 불확실성이 유가와 금리를 동시에 흔드는 변수로 남아있음을 보여줬습니다.
빅테크·AI 인프라 — 메타는 웃고, 오라클은 급락
메타는 전날 공개한 AI 에이전트 '뮤즈'에 이어 이날은 전용 VR 기기와 수익화 계획까지 내놓으며 이틀 연속 강세를 보였습니다. 반대로 오라클은 뉴멕시코 소재 데이터센터 프로젝트에 대해 불가항력을 선언했다는 소식에 급락해, AI 데이터센터 투자 확대가 순탄하지만은 않다는 점을 보여줬습니다. 마이스터랩이 보유한 엔비디아는 이날 소폭(-0.4%) 조정을 받았고, 전력 인프라 종목인 GE버노바·센트러스에너지도 이런 엇갈린 뉴스 흐름 속에서 AI 데이터센터 투자 사이클의 지속 여부에 계속 영향을 받을 수 있는 종목군입니다.
국내 증시 관전포인트
국내 증시는 추석 연휴로 24일과 25일 이틀간 휴장하며, 28일 월요일에야 거래를 재개합니다. 그사이 미국 시장은 고금리와 요동치는 유가, 메타·오라클로 엇갈린 AI 인프라 뉴스까지 소화해야 했던 만큼, 국내 증시는 월요일 개장과 동시에 한 주간 쌓인 재료를 한꺼번에 반영하게 될 가능성이 큽니다. 삼성전자·SK하이닉스 등 반도체 대형주가 그간의 상승 흐름을 이어갈 수 있을지가 재개장의 관전포인트입니다.
마이스터랩 코멘트
연준의 매파적 기조와 5%대 국채금리는 당분간 시장의 배경 리스크로 남을 전망입니다. 호르무즈 타결 기대는 유가발 인플레이션 우려를 다소 누그러뜨릴 수 있는 요인이지만, 오라클의 이번 사례는 AI 데이터센터 투자가 일직선으로 확대되지는 않는다는 점을 보여줍니다. 마이스터랩은 엔비디아 등 반도체·AI 하드웨어 핵심 비중은 유지하면서, GE버노바·센트러스에너지 등 전력 인프라 종목의 수주·투자 흐름을 계속 점검하겠습니다.
* 본 게시물은 시장 데이터를 참고해 마이스터랩 관점에서 작성한 코멘터리이며, 특정 종목의 매수·매도를 권유하지 않습니다.